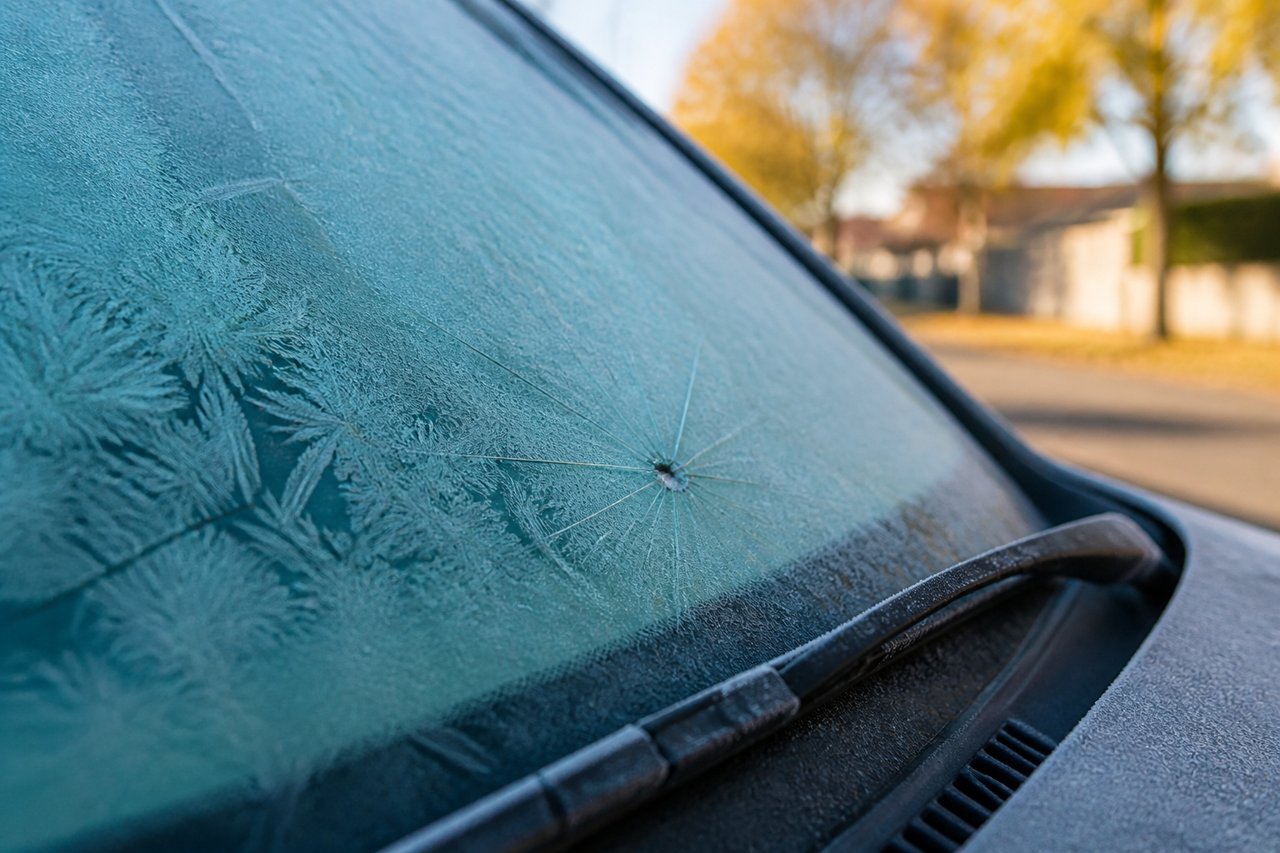

Pierwsze jesienne przymrozki potrafią zamienić drobny odprysk w pęknięcie biegnące przez pół szyby. Zanim zdecydujesz, czy auto musi trafić na wymianę, warto wiedzieć, kiedy wystarczy naprawa i jak wygląda zgłoszenie szkody z polisy. Wyjaśniamy to krok po kroku.
Dlaczego szyba pęka, gdy robi się zimno
Szyba samochodowa to warstwowa konstrukcja, która stale pracuje pod wpływem temperatury. Szkło, uszczelki i nadwozie rozszerzają się oraz kurczą w różnym tempie. Największe naprężenia gromadzą się tam, gdzie szkło jest już osłabione: w miejscu odprysku po kamieniu, przy mikropęknięciu albo blisko krawędzi. Gdy noc jest mroźna, a rano wnętrze auta szybko się nagrzewa, różnica temperatur po obu stronach szkła robi resztę.
Najczęstszy scenariusz jest prosty. Odprysk pojawił się latem lub na początku jesieni, kierowca go zbagatelizował, a po pierwszej mroźnej nocy od uszkodzenia odchodzi rysa. Do pęknięcia przyczyniają się też nawyki, które łatwo zmienić:
- polewanie zamarzniętej szyby gorącą wodą,
- ustawienie nawiewu na maksymalną temperaturę zaraz po uruchomieniu silnika,
- skrobanie szyby twardym lub zniszczonym narzędziem,
- zostawianie auta z widocznym odpryskiem bez żadnego zabezpieczenia.
Naprawa czy wymiana – jak ocenić uszkodzenie
Ostateczną decyzję podejmuje serwis po obejrzeniu szyby, ale znajomość ogólnych zasad pomaga zorientować się, czego się spodziewać. Liczy się rodzaj uszkodzenia, jego wielkość, położenie oraz to, jak szybko zareagowałeś. Kryteria różnią się między warsztatami i producentami, więc traktuj poniższe wskazówki orientacyjnie, a nie jako sztywne reguły.
Kiedy naprawa jest zwykle możliwa
- uszkodzenie jest niewielkie, np. punktowy odprysk albo odprysk w kształcie gwiazdki,
- rysa jest krótka i nie dochodzi do krawędzi szyby,
- uszkodzenie leży poza bezpośrednim polem widzenia kierowcy,
- naruszona jest tylko zewnętrzna warstwa szkła,
- w odprysk nie dostały się jeszcze brud i wilgoć.
Naprawa polega na wypełnieniu ubytku specjalną żywicą, którą utwardza się światłem. Zatrzymuje to dalsze rozchodzenie się pęknięcia i przywraca wytrzymałość szkła, choć drobny ślad zwykle pozostaje widoczny. Im szybciej odprysk trafi do serwisu, tym większa szansa, że wystarczy takie rozwiązanie.
Kiedy zwykle potrzebna jest wymiana
- pęknięcie jest długie, zwłaszcza gdy sięga krawędzi szyby,
- uszkodzenie znajduje się w polu widzenia kierowcy,
- odprysków jest kilka lub są blisko siebie,
- uszkodzone są obie warstwy szkła,
- odprysk jest zabrudzony lub zawilgocony i nie da się go skutecznie wypełnić,
- uszkodzenie jest przy czujnikach, kamerze albo ogrzewaniu szyby.
Nie warto zwlekać, bo szyba czołowa współtworzy sztywność nadwozia i wpływa na pracę poduszek powietrznych. Pęknięcie może też zostać uznane przez diagnostę za usterkę utrudniającą pozytywny wynik badania technicznego. Jazda z rozchodzącą się rysą oznacza ryzyko, że szyba pęknie całkowicie w najmniej odpowiednim momencie.
Co obejmuje polisa szyb i na co zwrócić uwagę
Uszkodzenia szyb bywają objęte pakietem AC, ale w ofertach ubezpieczycieli pojawia się także węższa ochrona, czyli ubezpieczenie szyb samochodowych, oferowane zwykle jako dodatek do polisy komunikacyjnej. Zakres bywa różny, dlatego nie zakładaj, że pęknięcie po mrozie zawsze zostanie pokryte. Zanim zgłosisz szkodę, przeczytaj ogólne warunki ubezpieczenia (OWU) i sprawdź w nich:
- które szyby są objęte ochroną: czołowa, boczne, tylna, szyberdach lub dach panoramiczny,
- czy ochrona dotyczy zarówno naprawy, jak i wymiany,
- czy obowiązuje udział własny lub limit liczby zdarzeń w okresie ubezpieczenia,
- czy ubezpieczyciel wskazuje warsztaty, w których likwiduje szkody, i jak wygląda rozliczenie,
- jakie części będą użyte do wymiany i czy wymagany jest konkretny rodzaj szyby,
- jakie przyczyny uszkodzenia są wyłączone z ochrony, np. szkody wynikające ze zużycia czy wcześniejszych, nienaprawionych uszkodzeń.
Ostatni punkt ma szczególne znaczenie przy pęknięciach po przymrozkach. Jeśli rysa rozeszła się z odprysku, który istniał przed zawarciem umowy, ubezpieczyciel może inaczej ocenić zdarzenie niż w przypadku świeżego uszkodzenia. Aktualne zasady zawsze znajdziesz w dokumentach swojej polisy, a w razie wątpliwości warto zapytać ubezpieczyciela przed zgłoszeniem.
Jak zgłosić szkodę krok po kroku
Sprawna likwidacja szkody zaczyna się od uporządkowania informacji. Poniższa kolejność sprawdza się w większości przypadków, choć szczegółowa procedura zależy od ubezpieczyciela.
- Oceń, czy możesz bezpiecznie jechać. Jeśli pęknięcie ogranicza widoczność albo szyba wygląda na niestabilną, lepiej nie ryzykować i skorzystać z pomocy assistance, o ile masz ją w polisie.
- Zrób zdjęcia. Sfotografuj uszkodzenie z zewnątrz i od środka, a także całe auto z widocznym numerem rejestracyjnym. Dobrze jest uwiecznić też datę i okoliczności, np. mroźny poranek.
- Sprawdź polisę. Znajdź numer umowy, zakres ochrony, informacje o udziale własnym i wskazania dotyczące warsztatów.
- Zgłoś szkodę. Zrób to przez infolinię, formularz online lub w inny sposób, który wskazuje ubezpieczyciel. Nie zwlekaj, bo OWU mogą określać termin zgłoszenia.
- Opisz zdarzenie zgodnie z prawdą. Podaj, kiedy zauważyłeś uszkodzenie i jak się rozwijało. Jeśli wcześniej był odprysk, nie ukrywaj tego, bo rozbieżności mogą skomplikować wypłatę.
- Umów się do warsztatu. Zapytaj, czy rozliczenie z ubezpieczycielem odbywa się bezpośrednio, czy najpierw musisz zapłacić sam i ubiegać się o zwrot.
- Zachowaj dokumenty. Przechowaj zlecenie, fakturę i potwierdzenie zgłoszenia, a po naprawie sprawdź, czy szyba jest dobrze osadzona i nie przepuszcza wody.
Nie zlecaj wymiany na własną rękę, zanim zgłosisz szkodę. Ubezpieczyciel może chcieć obejrzeć uszkodzenie lub zdjęcia, a samodzielna naprawa może utrudnić uznanie roszczenia. Jeśli w aucie są systemy wspomagania kierowcy oparte na kamerze przy szybie, zapytaj także, czy po wymianie wymagana jest ich kalibracja i czy mieści się ona w zakresie ochrony.
Jak wybrać polisę i uniknąć kolejnej szkody
Przy wyborze ochrony szyb nie sugeruj się wyłącznie wysokością składki. Znacznie ważniejsze jest to, co dokładnie dostaniesz w razie szkody: czy pokryta jest naprawa, jakie obowiązują limity i czy warsztat jest dla Ciebie wygodny. Jeśli lubisz załatwiać formalności przez internet, ofertę internetowego agenta ubezpieczeniowego, jakim jest Beesafe, warto zestawić z innymi propozycjami pod kątem zakresu ochrony szyb i warunków likwidacji szkód.
Pamiętaj też, że najlepszą polisą jest ta, z której nie musisz korzystać. Kilka prostych nawyków znacząco zmniejsza ryzyko pęknięcia w sezonie przymrozków:
- naprawiaj odpryski od razu, zanim zimno i wibracje je powiększą,
- rozmrażaj szyby stopniowo: środkiem do odmrażania, delikatnym ogrzewaniem wnętrza i miękką szczotką lub skrobaczką,
- unikaj nagłego nadmuchu gorącego powietrza na zmrożone szkło,
- trzymaj dystans od pojazdów na drodze, bo żwir i kamienie to główne źródło odprysków,
- dbaj o wycieraczki, aby nie rysowały szyby i nie mocowały się do niej przymarznięte,
- parkuj w osłoniętym miejscu, jeśli to możliwe, bo ogranicza to gwałtowne zmiany temperatury.
Jeśli szyba już ucierpiała, działaj szybko: oceń uszkodzenie, sprawdź zakres polisy i zgłoś szkodę zgodnie z instrukcją ubezpieczyciela. W wielu przypadkach wczesna reakcja pozwala ograniczyć się do naprawy, co oszczędza czas i nerwy.